IRS amplía alivio fiscal para agricultores y ganaderos afectados por la sequía
La medida permite más tiempo para reemplazar ganado vendido por condiciones de sequía y, en casos elegibles, aplazar impuestos sobre las ganancias de esas operaciones.
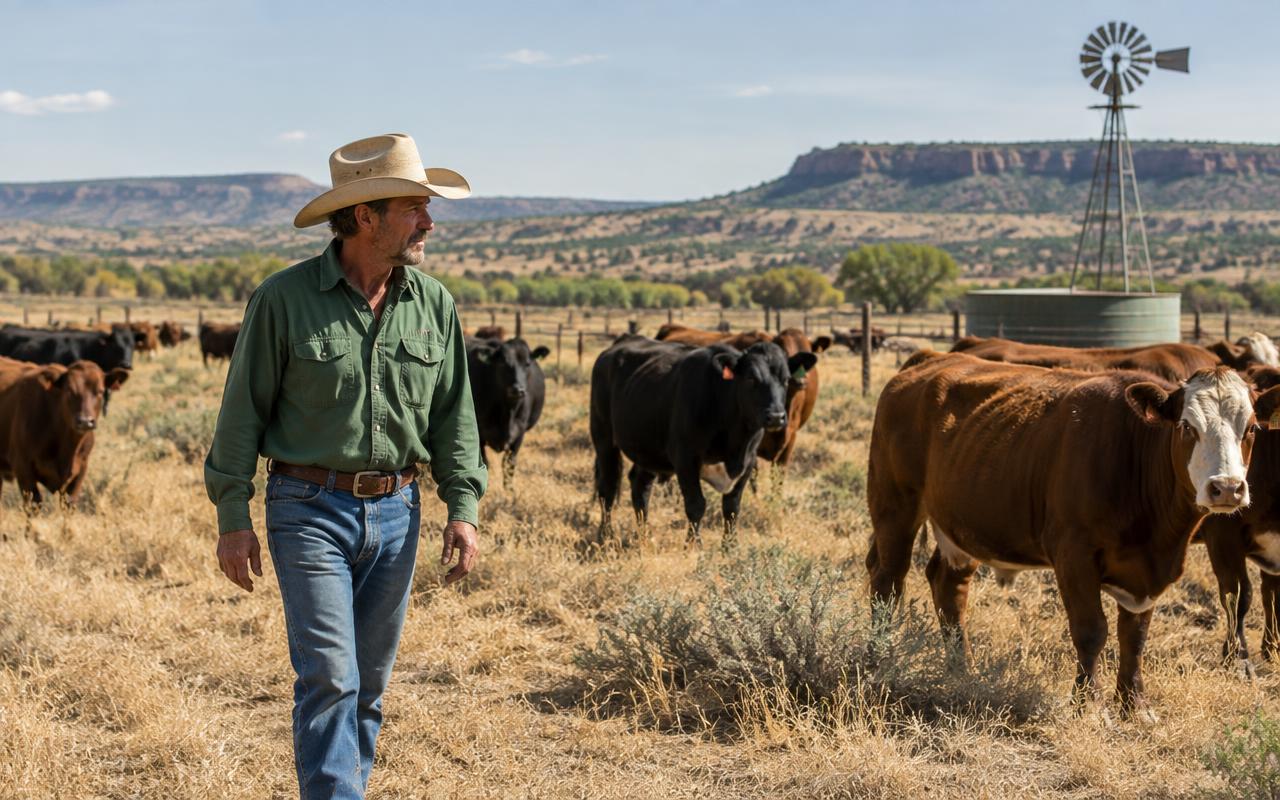
El Servicio de Impuestos Internos (IRS) extendió el período de reemplazo de ganado para agricultores y ganaderos afectados por la sequía en 49 estados, el Distrito de Columbia, Puerto Rico y otras regiones elegibles.
El alivio, anunciado en el Aviso 2026-54, está dirigido a productores que tuvieron que vender o intercambiar ganado debido a condiciones de sequía y cumplen los requisitos establecidos por la ley tributaria federal.
La disposición generalmente cubre ganado destinado al tiro, la producción lechera o la cría. No incluye animales criados para sacrificio o fines deportivos ni aves de corral, según precisó el IRS.
Los contribuyentes elegibles deben demostrar que la sequía motivó la venta o intercambio y que el área recibió una designación federal correspondiente. El período de reemplazo es normalmente de cuatro años, en lugar del plazo habitual de dos, y puede ampliarse si las condiciones persisten.
El IRS indicó que quienes tenían un período de reemplazo que vencía al cierre de 2026 dispondrán, bajo las condiciones del aviso, hasta el final de su próximo año tributario para reemplazar el ganado.